

JAKARTA — OJK Batalkan Batasan Maksimal Tiga Platform Pinjaman Daring
Langkah strategis kembali diambil oleh Otoritas Jasa Keuangan (OJK) dalam merespons dinamika industri keuangan digital tanah air. Wacana pembatasan pendana
 writer3·
·
0 0
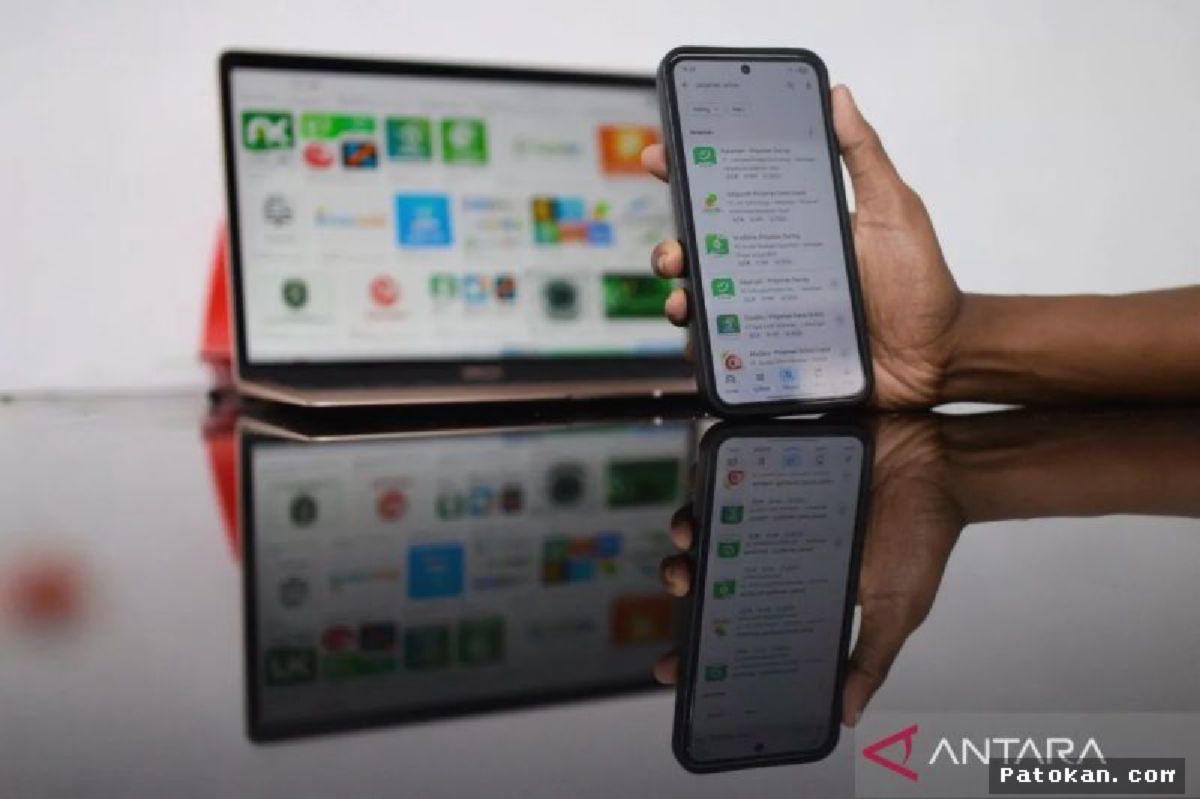
Langkah strategis kembali diambil oleh Otoritas Jasa Keuangan (OJK) dalam merespons dinamika industri keuangan digital tanah air. Wacana pembatasan pendanaan masyarakat pada maksimal tiga penyelenggara pinjaman daring (pindar) atau peer-to-peer (P2P) lending secara resmi dibatalkan. Pembatalan ini mencerminkan fleksibilitas regulator dalam menjaga keseimbangan antara perlindungan konsumen dan potensi pertumbuhan inklusi keuangan nasional.
Sebelumnya, rencana pembatasan tersebut dirancang untuk menekan angka kredit macet dan mencegah perilaku peminjam yang gemar "gali lubang tutup lubang" di berbagai platform sekaligus. Namun, setelah melakukan evaluasi mendalam bersama pemangku kepentingan industri dan asosiasi, OJK menilai bahwa pendekatan kuantitatif berupa batasan jumlah aplikasi kurang efektif apabila tidak diimbangi dengan analisis kemampuan membayar yang lebih komprehensif.
Pertimbangan Matang di Balik Pembatalan Aturan
Keputusan OJK untuk membatalkan restriksi tiga platform ini didasari oleh sejumlah faktor teknis dan analitis. Salah satu alasan utamanya adalah percepatan integrasi data melalui Pusat Data Fintech Lending (Pusdafil). Sistem ini memungkinkan regulator dan penyelenggara untuk memantau rekam jejak serta total penyaluran kredit seorang pengguna secara real-time tanpa harus membatasi akses mereka pada jumlah platform tertentu.
Industri fintech pinjaman daring menyambut positif pembatalan wacana ini. Pembatasan yang terlalu kaku dikhawatirkan dapat mendoronga masyarakat yang membutuhkan dana mendesak beralih ke platform pinjaman online ilegal yang jauh lebih berbahaya dan tidak terawasi oleh otoritas resmi.
"Keputusan ini diambil setelah mempertimbangkan dinamika industri, kesiapan infrastruktur data, serta pentingnya menjaga keseimbangan antara perlindungan konsumen dan perluasan akses keuangan bagi sektor produktif," ungkap perwakilan OJK dalam penjelasannya terkait evaluasi regulasi tersebut.
Pergeseran Fokus dari Jumlah Platform ke Kemampuan Membayar
Sebagai pengganti skema pembatasan fisik tiga aplikasi, OJK memfokuskan pengawasan pada batas maksimal rasio utang terhadap pendapatan atau Debt-to-Income (DTI) ratio. Penyelenggara pindar kini diwajibkan untuk lebih ketat menilai kelayakan kredit calon peminjam berdasarkan kapasitas finansial aktual, bukan sekadar melihat berapa banyak akun pinjaman yang dimiliki.
Berikut adalah perbandingan pendekatan pengawasan yang diterapkan OJK sebelum dan sesudah evaluasi kebijakan:
| Aspek Evaluasi | Wacana Awal (Batas 3 Pindar) | Arah Kebijakan Baru (Integratif) |
|---|---|---|
| Batas Akses Platform | Maksimal 3 aplikasi per peminjam | Tidak dibatasi jumlah platform |
| Metode Mitigasi Risiko | Pembatasan akumulasi akun secara administratif | Analisis kelayakan kredit via Pusdafil |
| Fokus Pengawasan | Kuantitas penyedia jasa | Rasio kemampuan membayar (DTI) & efisiensi bunga |
Langkah ini memberikan ruang gerak yang lebih sehat bagi masyarakat, khususnya pelaku UMKM yang sering kali memanfaatkan lebih dari satu platform pinjaman untuk memenuhi kebutuhan modal kerja yang mendesak.
Dampak Bagi Penyelenggara dan Masyarakat
Batalnya batasan tiga platform ini membawa tanggung jawab baru bagi para penyelenggara pindar. Industri dituntut untuk semakin memperkuat sistem credit scoring berbasis kecerdasan buatan (AI) serta patuh menyerahkan data transaksi secara berkala ke Pusdafil. Peningkatan tata kelola ini menjadi syarat mutlak agar angka TWP90 (Tingkat Wanprestasi 90 hari) tetap terjaga di batas aman di bawah 5 persen.
Adapun manfaat dan implikasi kunci dari pembatalan aturan ini dapat dirangkum dalam poin-poin berikut:
- Perlindungan konsumen berbasis data: Penilaian batas pinjaman kini didasarkan pada total akumulasi utang nasional peminjam, bukan jumlah aplikasi.
- Mencegah migrasi ke sektor ilegal: Peminjam berisiko rendah tetap memiliki akses fleksibel ke penyedia jasa yang terdaftar resmi di OJK.
- Mendorong pendanaan sektor produktif: Pelaku usaha kecil dapat memanfaatkan berbagai fasilitas fintech untuk ekspansi bisnis tanpa terhalang kuota platform.
Dengan pembatalan pembatasan ini, OJK menegaskan komitmennya untuk mengawal transformasi digital di sektor keuangan secara pragmatis. Regulasi yang adaptif diharapkan mampu meminimalkan risiko pinjaman macet sekaligus menjaga iklim investasi dan akses pendanaan yang inklusif bagi seluruh lapisan masyarakat Indonesia.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Comments (0)