

Toyota dan Produsen Otomotif Luncurkan Skema Kredit Bunga Nol Persen
BUENOS AIRES — Pasar otomotif global kembali menyaksikan terobosan agresif dalam strategi pembiayaan konsumen pada bulan September ini. Raksasa otomotif as
 writer3·
·
0 0
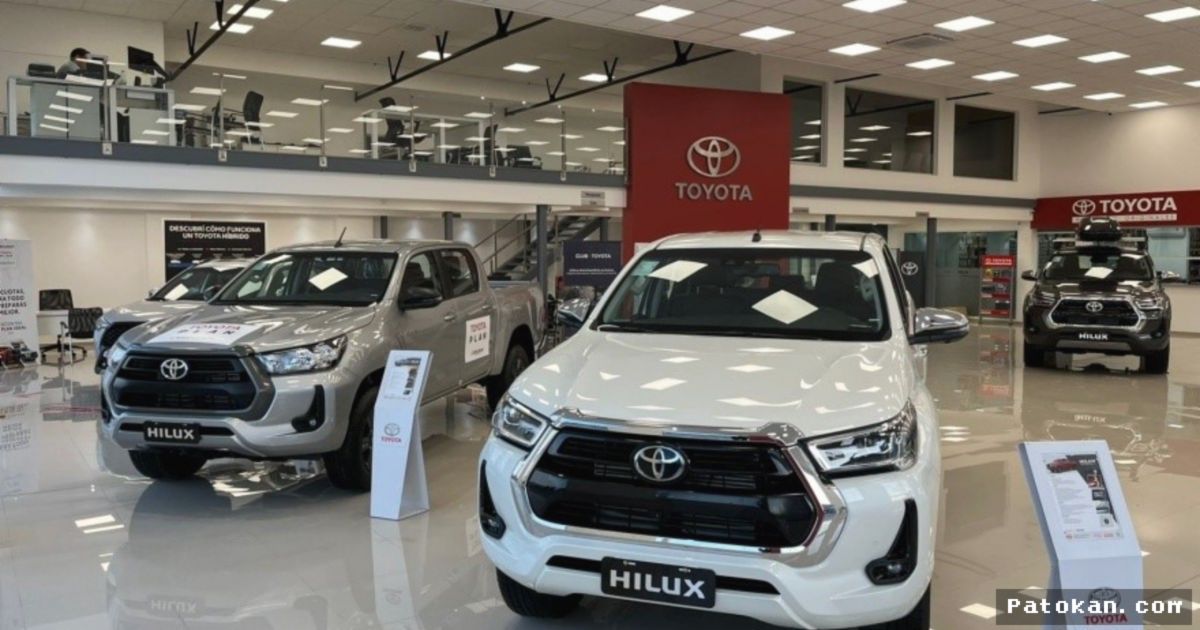
BUENOS AIRES — Pasar otomotif global kembali menyaksikan terobosan agresif dalam strategi pembiayaan konsumen pada bulan September ini. Raksasa otomotif asal Jepang, Toyota, bersama dengan sejumlah produsen kendaraan asal Tiongkok, secara resmi meluncurkan program pembiayaan skala besar dengan penawaran suku bunga 0% dan plafon kredit mencapai 70 juta peso. Langkah strategis ini diambil guna menggairahkan kembali angka penjualan kendaraan bermotor di tengah dinamika perekonomian yang penuh tantangan.
Program promosi yang digulirkan mencakup berbagai opsi pembiayaan fleksibel, mulai dari skema kredit disesuaikan inflasi (Unidad de Valor Adquisitivo atau UVA) hingga tenor jangka panjang hingga 5 tahun (60 bulan). Kebijakan diskon dan kemudahan kredit ini menyasar seluruh lini produk Toyota, sekaligus menjadi panggung bagi manufaktur otomotif asal Tiongkok untuk memperluas pangsa pasar mereka melalui penetrasi harga dan kemudahan akses finansial bagi masyarakat luas.
Analisis Skema Pembiayaan dan Strategi Pasar
Dalam lanskap industri otomotif saat ini, akses pembiayaan yang terjangkau menjadi faktor penentu utama dalam keputusan pembelian konsumen. Toyota secara khusus memperluas lini kredit berindeks UVA untuk seluruh jajaran model kendaraannya, memberikan opsi pembayaran yang disesuaikan dengan nilai riil pasar. Di sisi lain, produsen otomotif Tiongkok memanfaatkan momentum ini dengan menawarkan tenor hingga 60 bulan, sebuah langkah berani untuk menarik segmen pembeli kelas menengah yang membutuhkan cicilan bulanan lebih terjangkau.
"Langkah penyesuaian suku bunga hingga nol persen ini merupakan respons langsung terhadap pergeseran daya beli konsumen. Produsen yang mampu menawarkan fleksibilitas finansial tertinggi akan memenangkan persaingan di kuartal akhir tahun ini," ungkap seorang analis industri otomotif senior.
Berikut adalah perbandingan skema pembiayaan otomotif yang berlaku selama program promosi bulan September:
| Parameter Pembiayaan | Skema Toyota (UVA) | Merek Otomotif Tiongkok | Kredit Konvensional |
|---|---|---|---|
| Suku Bunga Nominal | Mulai dari 0% | Bervariasi (Promosi Suku Bunga Rendah) | Suku Bunga Pasar Standar |
| Plafon Kredit Maksimal | Hingga 70 Juta Peso | Disesuaikan Harga Unit | Terbatas Sesuai Analisis Risiko |
| Jangka Waktu (Tenor) | 12 hingga 36 Bulan | Hingga 5 Tahun (60 Bulan) | 12 hingga 48 Bulan |
| Cakupan Produk | Seluruh Lini Model | Model SUV dan Sedan Terpilih | Terbatas pada Model Tertentu |
Tahapan dan Implikasi Ekonomi Promosi September
Perkembangan program stimulasi pembiayaan otomotif ini berjalan melalui beberapa tahap krusial yang membentuk dinamika pasar kendaraan baru:
- Evaluasi Pasar Kuartal III: Produsen mendeteksi adanya penurunan partisipasi kredit konsumen akibat fluktuasi suku bunga acuan pasar modal.
- Peluncuran Kredit UVA Toyota: Toyota merestrukturisasi program pembiayaan dengan membuka plafon hingga 70 juta peso dengan suku bunga dasar yang sangat kompetitif untuk seluruh jajaran mobilnya.
- Penetrasi Merek Tiongkok: Pabrikan asal Tiongkok merespons dengan memperpanjang tenor kredit hingga 5 tahun demi menekan besaran angsuran bulanan.
- Penyerapan oleh Konsumen: Lonjakan pengajuan pembiayaan tercatat meningkat pesat pada pekan pertama pelaksanaan program di seluruh jaringan dealer resmi.
Strategi pembiayaan ini tidak hanya memberikan dampak positif langsung bagi konsumen akhir, tetapi juga memperkuat ketahanan jaringan dealer dalam mengelola pasokan stok kendaraan. Dengan ketersediaan opsi suku bunga 0% untuk tenor jangka pendek dan menengah, volume penjualan industri otomotif diperkirakan akan mengalami kenaikan hingga 25% dibandingkan dengan periode yang sama pada tahun sebelumnya. Diversifikasi skema kredit ini membuktikan bahwa inovasi finansial menjadi kunci utama pendorong pemulihan sektor riil di tengah ketidakpastian pasar.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Comments (0)