

SEOUL — Pertumbuhan Kredit Rumah Tangga Korea Selatan Melambat Dua Bulan Beruntun
SEOUL — Pertumbuhan kredit rumah tangga yang disalurkan oleh bank-bank komersial di Korea Selatan mencatatkan perlambatan selama dua bulan berturut-turut.
 writer2·
·
0 0
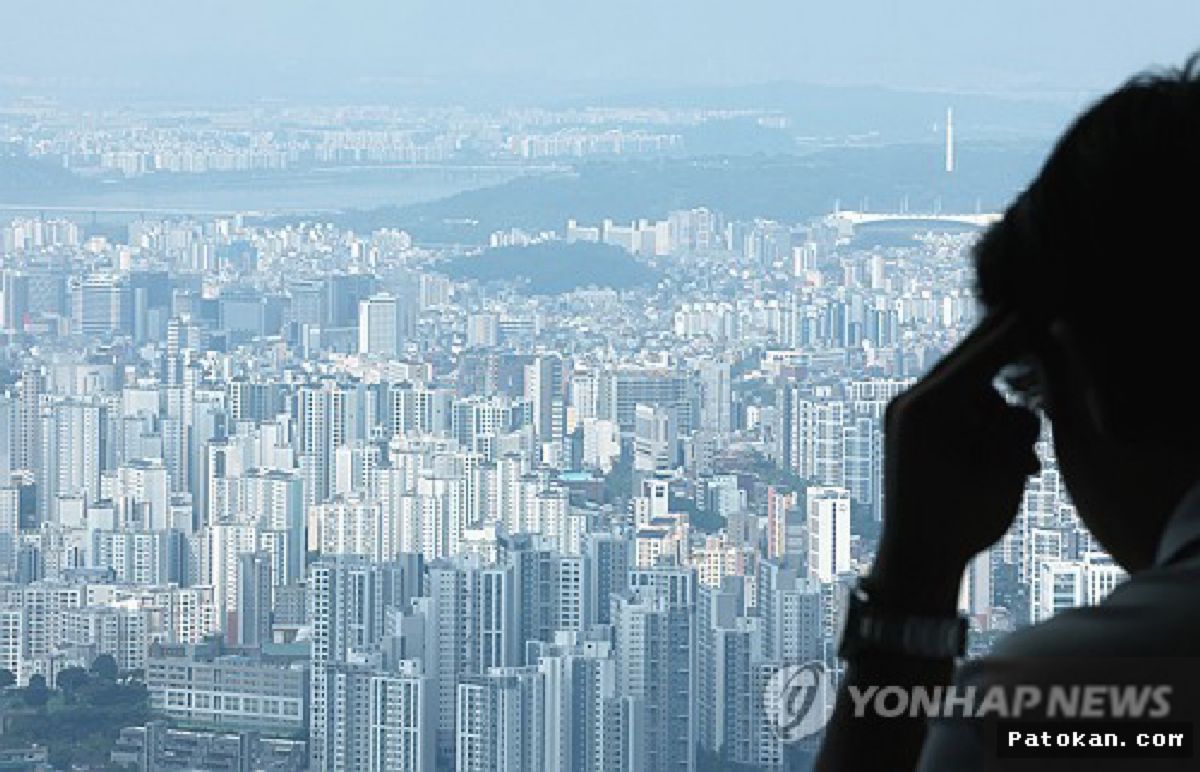
SEOUL — Pertumbuhan kredit rumah tangga yang disalurkan oleh bank-bank komersial di Korea Selatan mencatatkan perlambatan selama dua bulan berturut-turut. Berdasarkan data terbaru yang dirilis oleh otoritas keuangan nasional dan Bank of Korea (BOK), tren penurunan laju kredit ini dipicu oleh pengetatan regulasi pinjaman hipotek yang diterapkan pemerintah serta tingginya tingkat suku bunga acuan yang menahan minat masyarakat untuk mengambil pinjaman baru.
Total saldo pinjaman rumah tangga di sektor perbankan nasional memang masih mencatatkan kenaikan, namun nilai penambahan bulanan tersebut mengalami penurunan signifikan jika dibandingkan dengan periode awal tahun. Penurunan ritme ekspansi utang ini mengindikasikan bahwa langkah pengetatan makroprudensial yang diluncurkan oleh Financial Services Commission (FSC) mulai membuahkan hasil dalam meredam risiko gelembung sektor keuangan.
Analisis Kebijakan Makroprudensial dan Pengetatan Kredit
Regulator keuangan Korea Selatan secara resmi telah memberlakukan tahap kedua dari kerangka kerja Stressed Debt Service Ratio (DSR). Skema ketat ini memperhitungkan potensi kenaikan suku bunga di masa depan ke dalam perhitungan batas maksimal pinjaman yang dapat diterima oleh setiap calon debitur. Langkah tersebut secara khusus dirancang untuk menahan laju ekspansi Kredit Pemilikan Rumah (KPR) yang sebelumnya melonjak tajam akibat spekulasi pasar atas potensi pemangkasan suku bunga.
Kombinasi antara pengawasan ketat terhadap portofolio bank dan beban suku bunga yang masih tinggi telah memicu sikap hati-hati dari perbankan maupun masyarakat. "Pengetatan aturan makroprudensial secara signifikan meredam aktivitas spekulasi di pasar properti dan berhasil menekan laju akumulasi utang rumah tangga yang berisiko menggoyahkan stabilitas sistem keuangan nasional," ujar Choi Ji-won, analis senior sektor keuangan dari Seoul Financial Institute.
Berikut adalah gambaran perbandingan laju pertumbuhan kredit rumah tangga dan perincian komponen utama pinjaman dalam beberapa bulan terakhir:
| Kategori Pinjaman | Pertumbuhan Bulanan Sebelum Pengetatan | Pertumbuhan Bulanan Saat Ini | Tren Perubahan |
|---|---|---|---|
| Kredit Pemilikan Rumah (KPR) | +8,2 Triliun Won | +4,1 Triliun Won | Melambat Signifikan |
| Kredit Tanpa Agunan (KTA) / Pinjaman Umum | +0,3 Triliun Won | -0,5 Triliun Won | Mengalami Kontraksi |
| Total Kredit Rumah Tangga Bank | +9,3 Triliun Won | +3,6 Triliun Won | Melambat 2 Bulan Beruntun |
Kronologi Perkembangan Kebijakan Pinjaman Rumah Tangga
Dinamika pasar pinjaman perbankan di Korea Selatan telah melewati sejumlah fase krusial sepanjang tahun ini, terutama di wilayah metropolitan Seoul yang menjadi pusat pergerakan harga properti nasional.
- Awal Tahun: Lonjakan Ekspektasi Pasar — Pasar properti kawasan Seoul kembali memanas dipicu oleh ekspektasi publik bahwa Bank of Korea akan segera menurunkan suku bunga acuan dari level 3,50 persen.
- Tengah Tahun: Pembengkakan Saldo Utang — Akumulasi pinjaman rumah tangga melonjak pesat akibat masifnya pengajuan KPR baru. Kondisi ini membuat otoritas pengawas keuangan menerbitkan instruksi pengetatan kepada bank swasta.
- Penerapan Aturan Stressed DSR Tahap 2 — Pemerintah menetapkan kalkulasi rasio utang yang lebih ketat, memaksa lembaga perbankan menaikkan margin suku bunga KPR secara mandiri guna menekan permohonan baru.
- Dua Bulan Terakhir: Perlambatan Berkelanjutan — Data resmi mengonfirmasi laju pertumbuhan utang rumah tangga mulai menurun stabil selama dua bulan berturut-turut, menandai pulihnya kendali makroprudensial.
Prospek Kebijakan Moneter Bank of Korea
Perlambatan ekspansi kredit rumah tangga ini memberikan ruang gerak lebih luas bagi Bank of Korea yang tengah mempertimbangkan momen yang tepat untuk melonggarkan kebijakan moneternya. Meskipun tingkat inflasi konsumen telah melandai mendekati target 2,0 persen, bank sentral sebelumnya enggan buru-buru menurunkan suku bunga karena khawatir akan kembali menyulut kenaikan harga rumah dan kenaikan utang masyarakat.
Dengan terbuktinya efektivitas regulasi DSR dalam menahan laju penarikan kredit, ancaman instabilitas keuangan diperkirakan mulai menyusut. Kondisi ini membuka peluang bagi Bank of Korea untuk memulai siklus pemangkasan suku bunga acuan pada kuartal mendatang demi mendukung pertumbuhan ekonomi nasional.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Comments (0)