

Sektor Properti Rilis Skema KPR Inden 80 Persen Tenor 20 Tahun
Pasar properti saat ini menyaksikan terobosan finansial baru yang dirancang untuk membantu kelompok masyarakat kelas menengah dalam memiliki hunian impian.
 writer4·
·
0 0
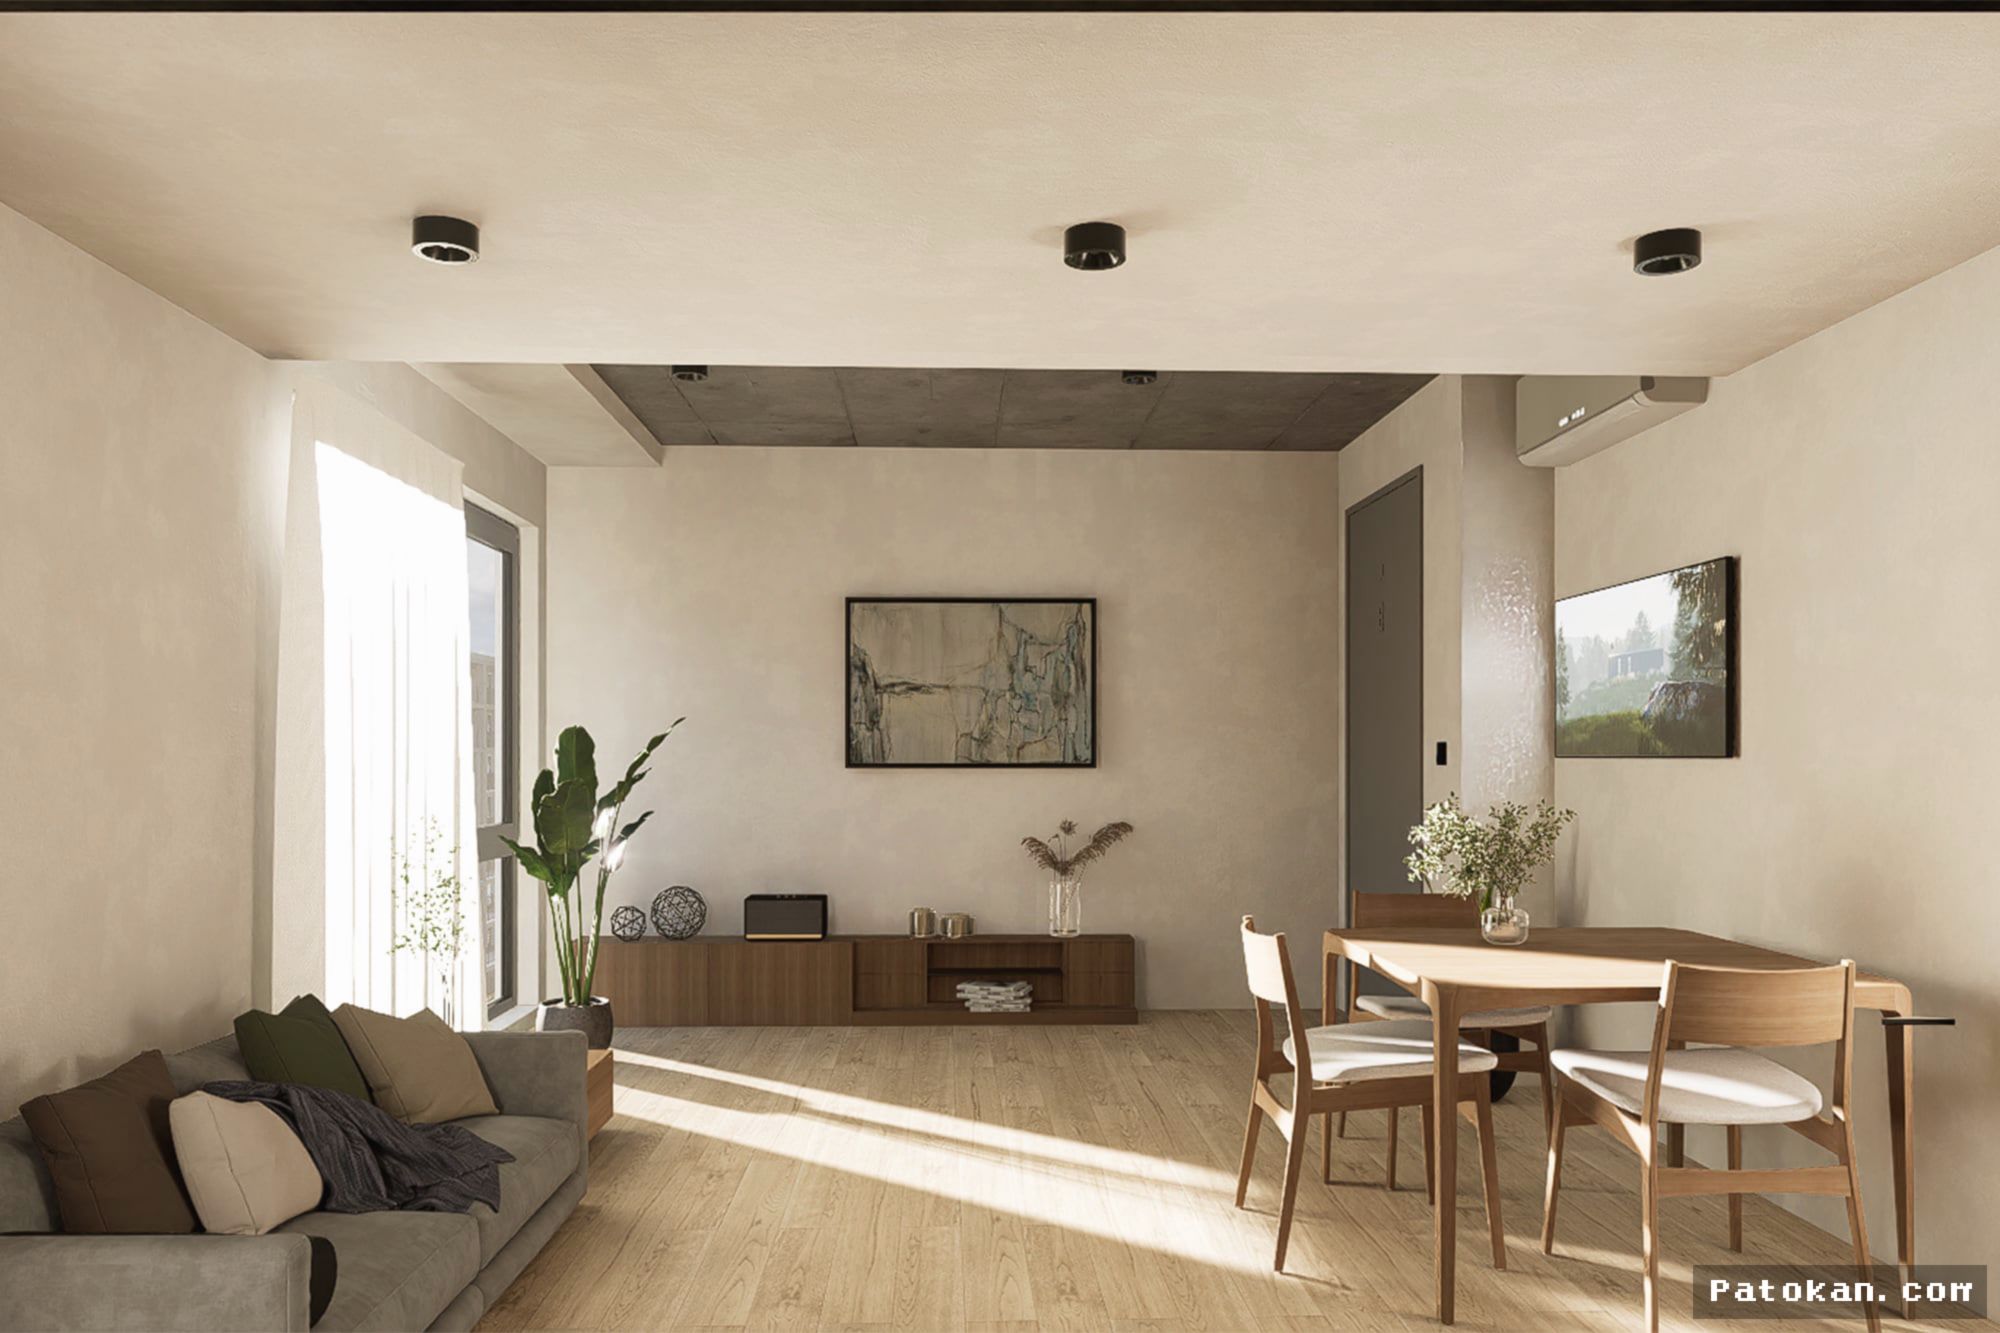
Pasar properti saat ini menyaksikan terobosan finansial baru yang dirancang untuk membantu kelompok masyarakat kelas menengah dalam memiliki hunian impian. Melalui kemitraan strategis antara pengembang properti dan lembaga perbankan, kini masyarakat dapat mengakses fasilitas Kredit Pemilikan Rumah (KPR) untuk hunian inden (en pozo) dengan pembiayaan hingga 80 persen dan jangka waktu pengembalian (tenor) mencapai 20 tahun.
Skema inovatif ini mematahkan hambatan tradisional yang selama ini menyulitkan pembeli rumah baru. Jika sebelumnya pinjaman perbankan hanya dapat dicairkan setelah Sertifikat Hak Milik (SHM) atau akta resmi diterbitkan, mekanisme anyar ini memungkinkan pembeli memperoleh pembiayaan langsung sejak penandatanganan kesepakatan awal atau Akta Jual Beli (AJB/PPJB).
Dilema Pasar Properti: Rumah Bekas vs Properti Inden
Selama beberapa tahun terakhir, terdapat paradoks yang cukup mencolok di sektor real estat. Di satu sisi, pasar rumah bekas relatif lebih diminati oleh konsumen yang memanfaatkan KPR konvensional karena legalitas dokumen dan bangunan fisik sudah siap dijadikan agunan perbankan. Di sisi lain, pembelian unit properti dalam tahap perencanaan atau konstruksi (inden) justru mengalami kendala skema pembiayaan.
Tingginya biaya konstruksi mendorong kenaikan harga unit inden. Di saat yang sama, pengembang biasanya hanya mampu menawarkan opsi cicilan bertahap dalam jangka pendek. Ketidakmampuan perbankan untuk masuk di tahap awal proyek menciptakan celah pembiayaan yang membebani calon pembeli dari kalangan kelas menengah.
- Faktor Biaya Bangunan: Lonjakan harga bahan baku manufaktur dan konstruksi menaikkan nilai jual properti baru secara signifikan.
- Tenor Pengembang Terbatas: Pembiayaan mandiri oleh pengembang umumnya berdurasi pendek, berkisar 2 hingga 5 tahun.
- Prasyarat Perbankan Kuno: Akses kredit bank secara umum mewajibkan keberadaan sertifikat tanah yang sudah dapat dihipotekkan.
Alur dan Tahapan Akses Pembiayaan KPR Inden
Untuk mengatasi hambatan tersebut, kemitraan antara pengembang dan bank menghadirkan mekanisme alur kerja baru yang lebih fleksibel namun tetap aman secara hukum finansial. Berikut adalah tahapan proses pengajuan pembiayaan ini:
- Pemilihan Unit dan Kesepakatan Awal: Pembeli memilih unit properti inden yang diinginkan dan melakukan penandatanganan dokumen komitmen atau PPJB dengan pengembang.
- Pengajuan Kredit Langsung: Pihak perbankan melakukan verifikasi profil risiko nasabah dan menyetujui pembiayaan hingga 80 persen dari nilai total properti pada momen awal penandatanganan.
- Pencairan Bertahap Sesuai Progress: Bank mengucurkan dana secara proporsional kepada pengembang sesuai dengan perkembangan fisik konstruksi di lapangan.
- Pelunasan Tenor Panjang: Pembeli memulai pembayaran cicilan resmi dengan jangka waktu fleksibel hingga 20 tahun, tanpa harus menunggu proses pemecahan sertifikat selesai secara penuh.
Trobos Modal untuk Kelas Menengah
Langkah kolaboratif ini disambut positif oleh para pengamat ekonomi dan pelaku industri properti karena mampu membuka penyumbatan arus kas, baik di sisi konsumen maupun pihak pengembang.
"Inovasi pembiayaan ini menghapus batasan klasik antara pengembang dan lembaga keuangan. Kelas menengah kini memiliki daya beli yang nyata untuk mendapatkan hunian baru dengan skema cicilan yang terjangkau dan rasional," ujar salah seorang analis pasar perbankan.
Dengan adanya jaminan serta kemitraan langsung antara bank dan pengembang tepercaya, risiko kegagalan proyek dapat ditekan sedemikian rupa. Bank bertindak sebagai pengawas independen terhadap jalannya pembangunan, sehingga konsumen merasa lebih aman dalam menginvestasikan dana mereka sejak tahap awal pembangunan.
Dampak Terhadap Pertumbuhan Sektor Real Estat
Skema KPR inden 20 tahun ini diperkirakan akan menjadi katalis utama dalam menggerakkan roda perekonomian nasional, khususnya sektor properti dan konstruksi. Tingginya angka pemenuhan kebutuhan rumah (backlog) di kalangan masyarakat kelas menengah membuat produk keuangan ini diproyeksikan bakal menyerap tenaga kerja serta meningkatkan suplai hunian berkualitas.
Integrasi antara perbankan dan industri pengembangan properti diharapkan menjadi standar baru dalam transaksi real estat masa kini. Kemudahan akses kredit sejak tahap awal tidak hanya mempercepat penyerapan unit properti, tetapi juga memberikan kepastian hukum dan finansial bagi seluruh pemangku kepentingan yang terlibat.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Comments (0)