

INDIA — Transaksi Digital Melonjak, Peredaran Uang Tunai Tetap Tinggi
Di sudut-sudut kota New Delhi hingga kawasan pedesaan di Rajasthan, pemandangan warga memindai kode QR menggunakan ponsel pintar telah menjadi pemandangan
 writer4·
·
0 0
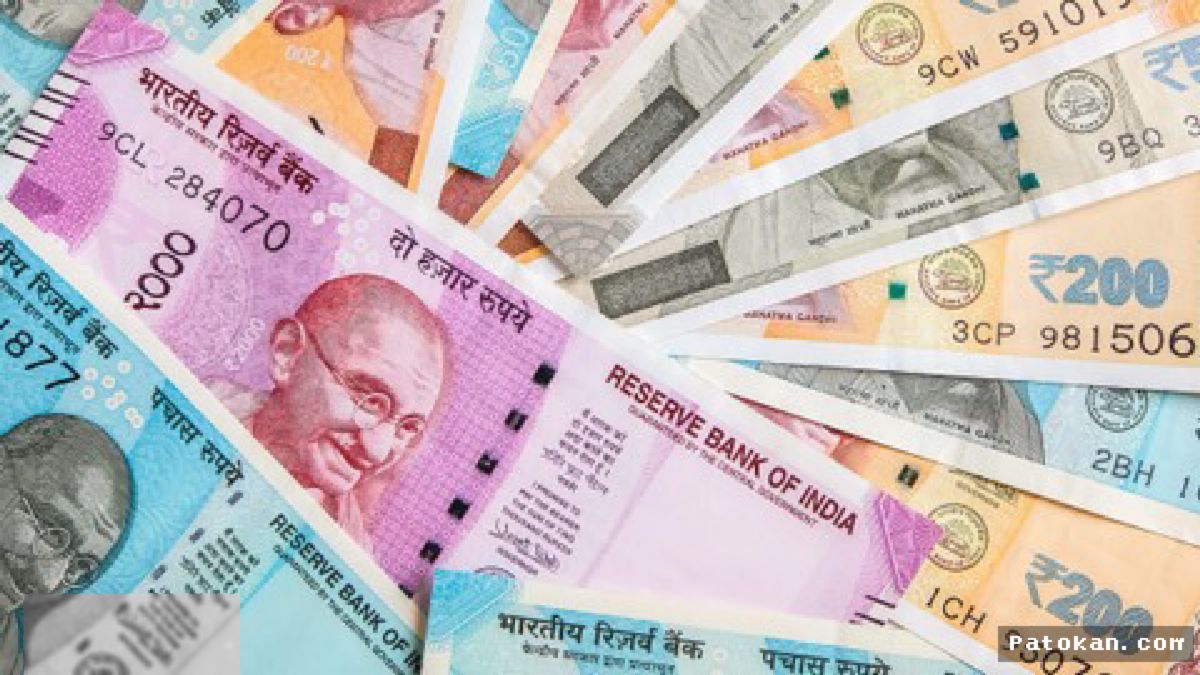
Di sudut-sudut kota New Delhi hingga kawasan pedesaan di Rajasthan, pemandangan warga memindai kode QR menggunakan ponsel pintar telah menjadi pemandangan sehari-hari. Ekosistem pembayaran digital India berkembang pesat dan menjadi salah satu yang paling agresif di dunia. Namun, di balik transformasi digital yang masif tersebut, sebuah fenomena ekonomi yang membingungkan justru terjadi: masyarakat India masih menggenggam uang tunai dalam jumlah yang sangat fantastis.
Kondisi kontradiktif ini dikenal dalam dunia moneter sebagai cash paradox atau paradoks uang tunai. Meskipun adopsi teknologi finansial melaju cepat, volume dan nilai uang kertas yang beredar di tengah masyarakat tidak menunjukkan tanda-tanda penurunan, melainkan terus merangkak naik secara signifikan.
Fenomena 'Cash Paradox' yang Membingungkan Bank Sentral
Bank sentral India, Reserve Bank of India (RBI), secara terbuka mengakui kesulitan mereka dalam memetakan serta memprediksi kebutuhan uang fisik di masa depan. Pertumbuhan uang tunai yang terus berjalan seiring dengan digitalisasi menciptakan beban logistik dan perencanaan ekonomi yang belum pernah terjadi sebelumnya.
Deputi Gubernur Reserve Bank of India (RBI), Shirish Chandra Murmu, mengungkapkan bahwa tren ini memicu ketidakpastian dalam menentukan kapasitas produksi dan distribusi mata uang negara tersebut.
"Jumlah uang yang beredar terus tumbuh dengan laju dua digit, meskipun porsi uang tunai dalam transaksi individu menurun seiring meningkatnya penggunaan pembayaran digital. Kombinasi ini membuat permintaan uang tunai di masa depan semakin sulit diprediksi, sehingga mempersulit perencanaan kami terkait kapasitas produksi dan distribusi," tegas Shirish Chandra Murmu.
Pernyataan tersebut menggarisbawahi tantangan nyata yang dihadapi oleh otoritas moneter. Di satu sisi, pemerintah India terus mendorong masyarakat menuju ekosistem tak bertunai (cashless society), namun di sisi lain, realitas di lapangan menunjukkan bahwa masyarakat belum siap melepaskan lembaran kertas Rupee dari genggaman mereka.
Skala Fantastis dan Tantangan Logistik RBI
Skala peredaran uang tunai di India sangat masif jika dibandingkan dengan negara-negara besar lainnya. Saat ini, RBI mencatat ada sekitar 176 miliar lembar uang kertas yang beredar aktif di masyarakat. Angka ini luar biasa besar, terutama jika dibandingkan dengan mata uang global seperti Dolar Amerika Serikat yang memiliki sekitar 56 miliar lembar uang kertas beredar.
Untuk menjaga kelancaran pasokan dan mengganti uang yang rusak, RBI harus menjalankan operasi pencetakan dan penarikan uang dalam jumlah raksasa setiap tahunnya. Beban operasional ini menyedot sumber daya yang sangat besar dari kas negara.
| Indikator Logistik Moneter India | Jumlah / Volume |
|---|---|
| Total Uang Kertas Beredar | 176 miliar lembar |
| Pencetakan Uang Baru per Tahun | 28 hingga 30 miliar lembar |
| Penarikan Uang Tidak Layak Edar per Tahun | 21 miliar lembar |
| Transaksi Harian via UPI | Mendekati 1 miliar transaksi/hari |
| Perbandingan Uang Kertas Dolar AS Beredar | 56 miliar lembar |
Pencetakan uang fisik dilakukan untuk enam jenis pecahan. Setiap tahunnya, RBI menyerap kembali puluhan miliar lembar uang lusuh demi menjaga kualitas sirkulasi mata uang nasional. Operasi pencetakan dan pemusnahan ini membutuhkan penghitungan presisi agar tidak memicu inflasi maupun kelangkaan likuiditas di daerah terpencil.
Mengapa Uang Tunai Masih Berkuasa di Tengah Era Digital?
Pertumbuhan platform Unified Payments Interface (UPI) memang luar biasa. Sistem pembayaran antarbank berbasis seluler ini berhasil mencatatkan volume yang mendekati 1 miliar transaksi per hari. UPI mempermudah transaksi mikro, mulai dari membeli teh di pinggir jalan hingga membayar tagihan toko kelontong.
Namun, terdapat beberapa alasan fundamental mengapa uang tunai tetap bertahan dan bahkan tumbuh dengan laju dua digit:
- Sektor Ekonomi Informal yang Dominan: Sebagian besar tenaga kerja dan UMKM di India masih beroperasi di sektor informal yang sangat bergantung pada penyelesaian transaksi secara instan tanpa jejak digital.
- Fungsi Uang Tunai Sebagai Penyimpan Nilai (Store of Value): Masyarakat India memiliki budaya kuat untuk menyimpan uang tunai di rumah sebagai dana darurat atau bentuk tabungan fisik yang dianggap paling aman dari risiko krisis ekonomi.
- Kesenjangan Infrastruktur Teknologi: Di wilayah pedesaan dan pedalaman, keterbatasan jaringan internet dan literasi digital membuat uang tunai menjadi satu-satunya alat pembayaran yang selalu dapat diandalkan.
- Faktor Psikologis dan Privasi: Ada kecenderungan sebagian masyarakat yang lebih menyukai anonimitas transaksi tunai guna menghindari pengawasan pajak atau kendala teknis perbankan digital.
Pada akhirnya, fenomena cash paradox di India membuktikan bahwa digitalisasi keuangan tidak serta-merta mematikan peran uang fisik. Bagi otoritas moneter India, tantangan ke depan bukan sekadar mempercepat adopsi teknologi, melainkan mengelola strategi ganda: membangun infrastruktur digital yang inklusif sekaligus menjaga efisiensi pencetakan uang tunai yang nilainya terus membengkak.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Comments (0)