

LPS Beberkan Tiga Kunci Penguatan Tata Kelola BPRS Nasional
JAKARTA, PATOKAN.COM — Lembaga Penjamin Simpanan (LPS) secara konsisten mendorong transformasi industri perbankan syariah di tingkat daerah, khususnya Bank
 writer7·
·
0 0
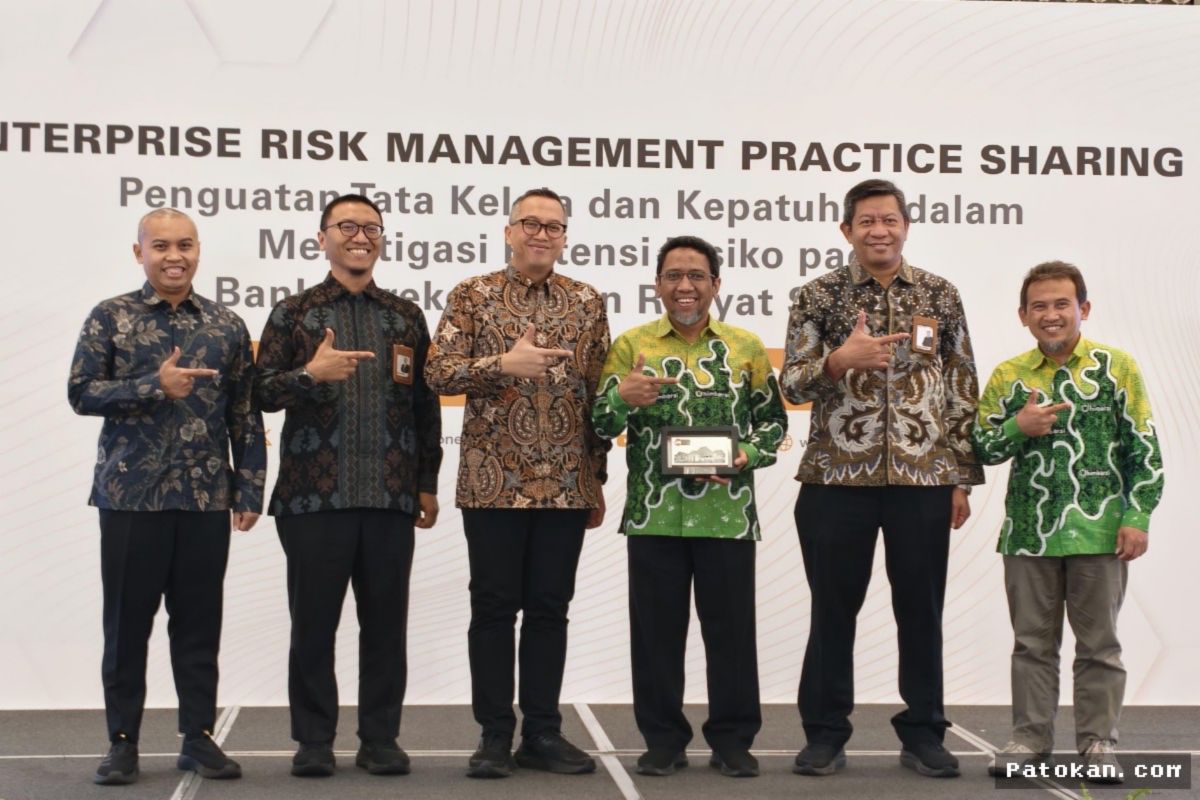
JAKARTA, PATOKAN.COM — Lembaga Penjamin Simpanan (LPS) secara konsisten mendorong transformasi industri perbankan syariah di tingkat daerah, khususnya Bank Perekonomian Rakyat Syariah (BPRS). Dalam upaya memperkokoh ketahanan industri perbankan mikro syariah di tengah ketidakpastian ekonomi global, LPS menegaskan pentingnya penerapan tata kelola perusahaan yang baik atau Good Corporate Governance (GCG).
LPS menggarisbawahi tiga pilar utama yang dinilai krusial guna memperkuat fundamental dan daya saing BPRS di Indonesia, yaitu kepemimpinan yang berintegritas (tone from the top), manajemen risiko yang proaktif, serta integrasi tata kelola, risiko, dan kepatuhan (Governance, Risk, and Compliance/GRC).
Kronologi Transformasi dan Urgensi Penguatan Sektor BPRS
Perkembangan industri perbankan syariah di tingkat akar rumput menunjukkan tren pertumbuhan aset dan pembiayaan yang positif dalam beberapa tahun terakhir. Kendati demikian, berbagai tantangan struktural masih membayangi operasional BPRS di tanah air. Berikut adalah fase kronologis penting dalam penguatan tata kelola BPRS yang disorot oleh regulator:
- Implementasi UU PPSK: Pengesahan Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (UU PPSK) memperluas mandat BPRS dalam memperkuat intermediasi sekaligus menuntut standar pengawasan dan tata kelola yang lebih ketat.
- Evaluasi Kesehatan dan Kepatuhan: LPS bersama Otoritas Jasa Keuangan (OJK) secara berkala memetakan profil risiko BPRS untuk memitigasi potensi bank bermasalah atau risiko likuiditas.
- Penetapan Tiga Pilar Tata Kelola: Regulator merumuskan panduan strategis berbasis GRC guna memastikan kelangsungan usaha jangka panjang dan melindungi dana simpanan nasabah.
"Penguatan tata kelola bukan sekadar pemenuhan regulasi administratif, melainkan benteng pertahanan utama industri perbankan syariah dalam menjaga kepercayaan masyarakat serta stabilitas sistem keuangan nasional," demikian penegasan LPS dalam forum penguatan industri perbankan.
Tiga Fondasi Utama Penguatan Tata Kelola BPRS
LPS menekankan bahwa BPRS memiliki karakteristik unik karena melayani segmen usaha mikro, kecil, dan menengah (UMKM) berbasis prinsip syariah. Untuk menjaga stabilitas tersebut, tiga pilar strategis wajib diterapkan secara menyeluruh:
- 1. Tone from the Top (Komitmen Manajemen Puncak): Dewan Komisaris, Direksi, dan Dewan Pengawas Syariah (DPS) harus memberikan keteladanan nyata terkait integritas, transparansi, dan akuntabilitas dalam setiap pengambilan keputusan strategis.
- 2. Manajemen Risiko Proaktif: Manajemen BPRS dituntut untuk tidak sekadar bereaksi terhadap masalah, melainkan mampu mengidentifikasi, mengukur, dan memitigasi risiko pembiayaan, risiko likuiditas, serta risiko operasional secara dini.
- 3. Integrasi GRC (Governance, Risk, and Compliance): Penggabungan fungsi tata kelola, manajemen risiko, dan kepatuhan syariah ke dalam satu ekosistem kerja terpadu demi mencegah terjadinya praktik kecurangan (fraud) dan ketidakpatuhan regulasi.
Menghadapi Era Digitalisasi dan Menjaga Kepercayaan Nasabah
Di era digitalisasi layanan keuangan, eksposur risiko perbankan semakin kompleks, termasuk ancaman serangan siber dan disrupsi teknologi. LPS mengingatkan bahwa BPRS yang mampu bertahan dan berkembang adalah bank yang berani memperkuat sistem pengendalian internal serta meningkatkan kualitas sumber daya manusia (SDM).
Sebagai lembaga penjamin simpanan, LPS menegaskan komitmennya untuk terus mengawal kesehatan industri BPRS. Penjaminan simpanan nasabah hingga batas maksimal Rp2 miliar per nasabah per bank tetap berlaku sepanjang simpanan tersebut memenuhi kriteria 3T: tercatat dalam pembukuan bank, tingkat imbal hasil/margin tidak melebihi ketentuan penjaminan, serta nasabah tidak melakukan tindakan yang merugikan bank.
Dengan mengimplementasikan ketiga kunci tata kelola tersebut secara konsisten, BPRS diharapkan mampu memperkuat permodalan, menekan rasio pembiayaan bermasalah (NPF), dan semakin memperluas kontribusi pembiayaan syariah bagi pelaku usaha di daerah.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Comments (0)