

JAKARTA — BNI Buka Akses KUR 2026 Rp100 Juta Bagi UMKM
Langkah strategis dalam mendorong penguatan sektor Usaha Mikro, Kecil, dan Menengah (UMKM) terus diakselerasi oleh perbankan nasional. PT Bank Negara Indon
 writer3·
·
0 0
Langkah strategis dalam mendorong penguatan sektor Usaha Mikro, Kecil, dan Menengah (UMKM) terus diakselerasi oleh perbankan nasional. PT Bank Negara Indonesia (Persero) Tbk atau BNI kembali menghadirkan program Kredit Usaha Rakyat (KUR) 2026 sebagai solusi pembiayaan modal kerja dan investasi. Bagi para pelaku usaha yang membutuhkan suntikan dana segar sebesar Rp100.000.000, pemahaman mendalam mengenai rincian angsuran serta tenor cicilan menjadi fondasi utama dalam menjaga ketahanan arus kas operasional.
Skema KUR BNI 2026 menawarkan opsi tenor fleksibel mulai dari 1 hingga 5 tahun (12 sampai 60 bulan) dengan beban suku bunga yang sangat terjangkau berkat subsidi pemerintah, yakni 6% per tahun untuk pengajuan KUR Mikro. Skema pembiayaan ini dirancang tidak hanya untuk memberikan modal operasional, tetapi juga untuk memacu daya saing bisnis lokal di tengah dinamika pasar yang kian kompetitif.
Simulasi dan Rincian Angsuran Plafon Rp100 Juta
Perhitungan estimasi angsuran bulanan menjadi acuan penting bagi debitur dalam menentukan jangka waktu pengembalian yang proporsional dengan pendapatan usaha. Pemilihan tenor yang tepat akan menghindarkan pelaku usaha dari risiko mismatch keuangan yang berpotensi mengganggu stabilitas operasional harian.
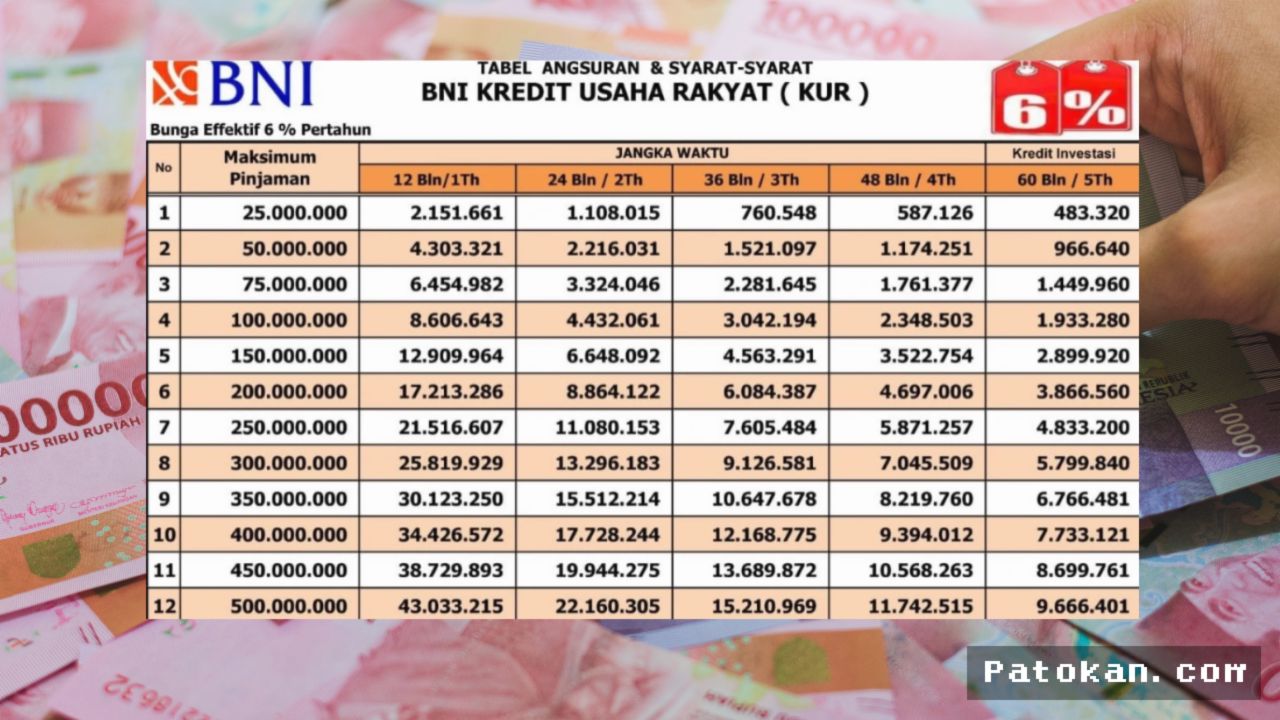
Berikut adalah rincian estimasi tabel angsuran KUR BNI 2026 untuk plafon pinjaman sebesar Rp100.000.000 berdasarkan jangka waktu pengembalian:
| Tenor (Jangka Waktu) | Estimasi Cicilan per Bulan |
|---|---|
| 12 Bulan (1 Tahun) | Rp 8.606.643 |
| 24 Bulan (2 Tahun) | Rp 4.432.061 |
| 36 Bulan (3 Tahun) | Rp 3.042.198 |
| 48 Bulan (4 Tahun) | Rp 2.348.503 |
| 60 Bulan (5 Tahun) | Rp 1.933.280 |
Melalui simulasi tersebut, calon debitur yang menginginkan pembayaran lebih ringan dapat memilih tenor 5 tahun dengan cicilan sekitar Rp1,9 jutaan per bulan. Sebaliknya, bagi pengusaha yang memiliki perputaran modal cepat, mengambil tenor 1 atau 2 tahun dapat menjadi pilihan paling efisien untuk meminimalkan akumulasi total bunga.
Persyaratan Lengkap dan Prosedur Pengajuan
Untuk dapat mengakses program pembiayaan KUR BNI 2026 hingga batas Rp100.000.000, perbankan menetapkan sejumlah kualifikasi administratif dan kelayakan usaha guna memastikan penyaluran kredit tepat sasaran dan tepat guna.
Persyaratan umum dan kelengkapan dokumen yang wajib dipenuhi oleh calon debitur antara lain:
- Kriteria Usaha: Memiliki usaha produktif yang telah berjalan secara aktif minimal selama 6 bulan berturut-turut.
- Identitas Diri: Fotokopi KTP elektronik (e-KTP) pemohon serta KTP pasangan (jika sudah menikah), dan Kartu Keluarga (KK).
- Dokumen Legalitas Usaha: Surat Izin Usaha Mikro dan Kecil (IUMK), NIB (Nomor Induk Berusaha), atau Surat Keterangan Usaha (SKU) dari kelurahan/desa setempat.
- Nomor Pokok Wajib Pajak (NPWP): Wajib dilampirkan untuk pengajuan plafon pinjaman di atas Rp50.000.000.
- Rekam Jejak Kredit: Bebas dari catatan kredit macet di sistem perbankan nasional (tercatat bersih di SLIK OJK) dan tidak sedang menerima kredit produktif dari lembaga keuangan lain.
Akselerasi Bisnis dan Penguatan Arus Kas UMKM
Program pembiayaan KUR terus terbukti menjadi penggerak roda ekonomi kelas menengah ke bawah. Dukungan akses modal yang memadai memungkinkan perajin, pedagang, hingga pelaku industri kreatif melipatgandakan kapasitas produksi dan memperluas jangkauan pasar secara efektif.
"Penyaluran KUR dengan suku bunga bersubsidi merupakan tulang punggung pembiayaan sektor riil. Kunci keberhasilan modal ini terletak pada pengelolaan efisiensi arus kas serta alokasi pinjaman yang fokus pada belanja produktif, bukan konsumtif," ungkap analis perbankan nasional.
Prosedur pengajuan KUR BNI 2026 kini semakin memanjakan calon nasabah. Selain dapat mendatangi kantor cabang BNI terdekat secara langsung, pengajuan juga dapat dilakukan secara digital melalui aplikasi maupun portal resmi BNI, yang mempercepat proses verifikasi dan survei kelayakan di lapangan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Comments (0)