

BUENOS AIRES — Bank Sentral Argentina Longgarkan Kuota Kepemilikan Obligasi Perbankan
BUENOS AIRES — Mengawali langkah strategis untuk memperkuat fleksibilitas pasar keuangan domestik, Banco Central de la República Argentina (BCRA) resmi mem
 writer7·
·
0 0
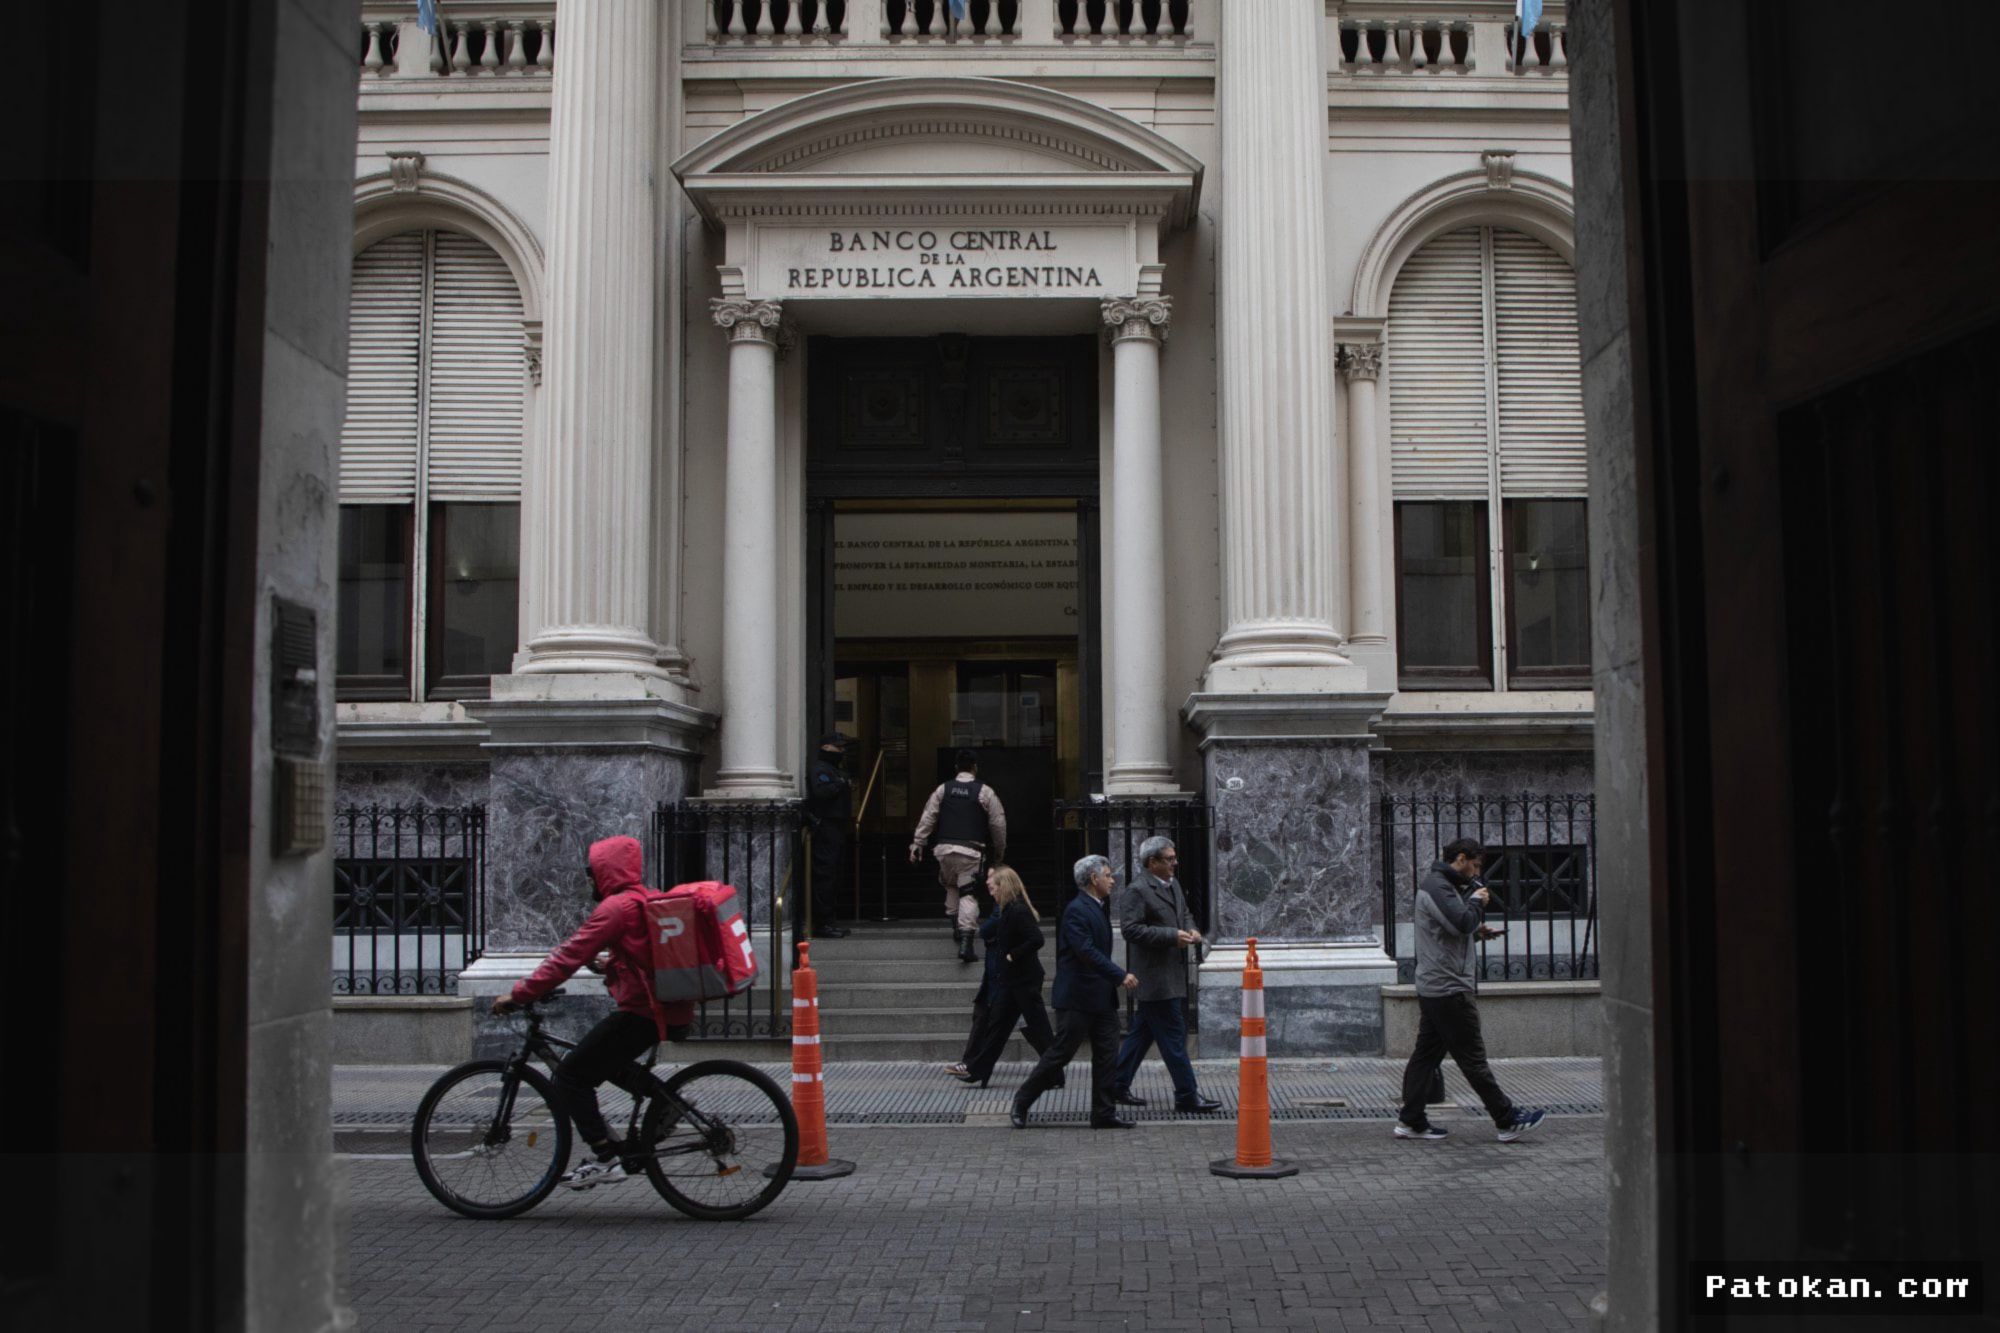
BUENOS AIRES — Mengawali langkah strategis untuk memperkuat fleksibilitas pasar keuangan domestik, Banco Central de la República Argentina (BCRA) resmi memperluas salah satu batas kuota kepemilikan surat utang publik bagi institusi perbankan. Kebijakan moneter teranyar ini dinilai kalangan pelaku pasar sebagai upaya nyata otoritas moneter untuk memfasilitasi penempatan utang pemerintah dalam mata uang peso dengan tenor yang lebih panjang.
Melalui regulasi anyar bertajuk Komunikasi A 8483, bank sentral memberikan kelonggaran atas batas ketentuan yang sebelumnya telah ditetapkan. Selain memperluas kuota penyerapan instrumen utang, BCRA juga memperpanjang tenggat waktu bagi perbankan guna melakukan pelepasan bertahap (gradual unwinding) atas fasilitas opsi jual (PUT options) yang telah dipegang lembaga keuangan selama beberapa tahun terakhir.
Kronologi dan Tahapan Relaksasi Kebijakan BCRA
Langkah deregulasi parsial yang ditempuh otoritas perbankan Argentina ini berakar dari serangkaian keputusan stabilisasi likuiditas sebelumnya. Berikut adalah urutan kronologis penyesuaian regulasi tersebut:
- Mei 2025: BCRA memberlakukan batasan kuota ketat yang mengatur volume pembelian surat utang pemerintah, khususnya surat perbendaharaan berkapitalisasi (Lecap), yang dikaitkan langsung dengan kepemilikan instrumen repo (pases) masing-masing bank pada tanggal tersebut.
- Fase Evaluasi Portofolio: Departemen Keuangan Argentina menghadapi kendala pembiayaan akibat preferensi pasar yang terkonsentrasi pada instrumen jangka sangat pendek di tengah ketidakpastian ekonomi.
- Penerbitan Regulasi Baru: Otoritas moneter merilis ketentuan perluasan kuota kepemilikan obligasi, sekaligus memberikan ruang transisi yang lebih panjang bagi perbankan untuk membongkar hak opsi penjualan kembali portofolio ke bank sentral.
- Proyeksi Lelang Mendatang: Pemerintah pusat bersiap membuka lelang surat berharga negara dengan jatuh tempo yang melampaui siklus pemilu mendatang dengan target serapan dari perbankan domestik.
Fasilitasi Rotasi Portofolio Menuju Tenor Panjang
Dalam penjelasan resminya, pihak bank sentral menegaskan batasan struktural dari kebijakan baru ini guna menjaga kehati-hatian perbankan nasional.
"Langkah ini tidak memperluas batas eksposur terhadap sektor publik yang saat ini berlaku, serta tidak memungkinkan adanya penambahan total stok surat utang dalam portofolio entitas perbankan secara keseluruhan," tegas pihak BCRA dalam rilis kebijakannya.
Kendati pagu total eksposur tidak bertambah, secara praktis regulasi ini memberikan keleluasaan bagi bank komersial untuk merotasi portofolio aset mereka. Lembaga perbankan kini diizinkan mengalihkan penempatan dana dari instrumen jangka pendek berbasis peso, seperti Lecap, ke instrumen lain dengan jangka waktu jatuh tempo yang lebih panjang, termasuk obligasi berkait kurs dolar (dollar-linked) maupun obligasi ganda (dual bonds).
Dampak Terhadap Lelang Utang Perbendaharaan Negara
Para pengamat dan pelaku pasar modal menilai penyesuaian ini bertujuan membuka jalan bagi Departemen Keuangan Argentina untuk kembali menerbitkan surat utang jangka menengah hingga panjang. Sebelumnya, pemerintah terpaksa memangkas tenor penerbitan obligasi guna menarik likuiditas pasar.
Berikut adalah poin-poin dampak strategis kebijakan relaksasi ini:
- Diversifikasi Aset Bank: Lembaga perbankan memiliki opsi instrumen lindung nilai yang lebih variatif di luar instrumen moneter jangka pendek.
- Pelonggaran Tekanan Jatuh Tempo: Pemerintah dapat memperpanjang profil jatuh tempo utang negara melampaui masa pemilihan umum berikutnya.
- Normalisasi Sektor Publik: Mendukung target BCRA dalam proses penataan ulang batas pembagian risiko kredit perbankan terhadap sektor publik secara teratur.
Dengan berlakunya aturan baru ini, pasar finansial Argentina kini menanti pelaksanaan lelang utang pemerintah mendatang sebagai tolok ukur efektivitas kebijakan moneter dalam menyerap ekses likuiditas ke sektor pembiayaan negara yang berkelanjutan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Comments (0)